


10年前に破産したのにまだCICに異動情報が残っているというご相談
2026/11/16
| ジャンル | 破産免責信用情報訂正 |
|---|
ご相談内容
10年前に破産したのに、CICを開示したところまだジェーシービーと三菱UFJニコスで異動情報が残っているがどうしたらよいかというご相談
解決方法、内容
⑴破産免責時の信用情報のご説明
信用情報機関は日本に3つあります。
消費者金融系のJICC、信販会社や携帯電話料金系のCIC、銀行系のKSCです。
この内、JICC・CICは破産免責許可から5年間程度、KSCは破産手続き開始決定から7年間程度破産情報が登録されます。
ですから、お客様は10年前に破産されたということでしたので、JICC・CIC・KSC全部消えてなければおかしいですが、なぜそのようなことが起こるのかというと、破産時の信用情報登録の流れに起因します。
●破産時の流れ
弁護士さんが裁判所に破産申し立てをすると、裁判所が破産手続き開始決定(破産手続きを始めるよという決定)を出します。
この破産手続き開始決定が出た時点で、裁判所から各債権者に破産手続開始通知が郵送されます。その後、債権者から特に異議などが無ければ、破産免責許可決定が出されるという流れです。
●破産時の信用情報の処理
JICC・CICに関しては破産免責許可決定が裁判所でされた後、その免責許可決定正本を各債権者に送って免責許可が出たことを伝えなければ、各債権者も分からないので、信用情報をそのままにされる危険性があります。
債権者によっては、破産手続き開始通知が届いた時点で信用情報も処理してくれるところもあるのですが、免責許可決定が出るまで処理してくれない債権者もいます。
ここで問題となるのが、【裁判所から債権者に通知するのは破産手続き開始の通知だけで、裁判所は免責許可決定時には通知してくれない】という点です。
丁寧な弁護士さんや司法書士さんですと、免責許可決定が出たときに、各債権者に免責許可決定正本をFAXなどで流してくれますが、弁護士や司法書士の破産業務としては破産免責許可決定を取るところまでであって、その免責許可決定がでたことを債権者に伝える義務まではありませんので、その免責許可決定を依頼者に渡して終了するケースも少なからずあるそうです。
そうなると、破産手続き開始通知を受け取った後連絡を受けてない債権者は、信用情報をそのままにしてしまっているケースがあります。
今回のお客様もCICにジェーシービーと三菱UFJニコスがまだ10年前から延滞中という異動情報で残っていました。
⑵信用情報訂正に必要な手続きのご案内
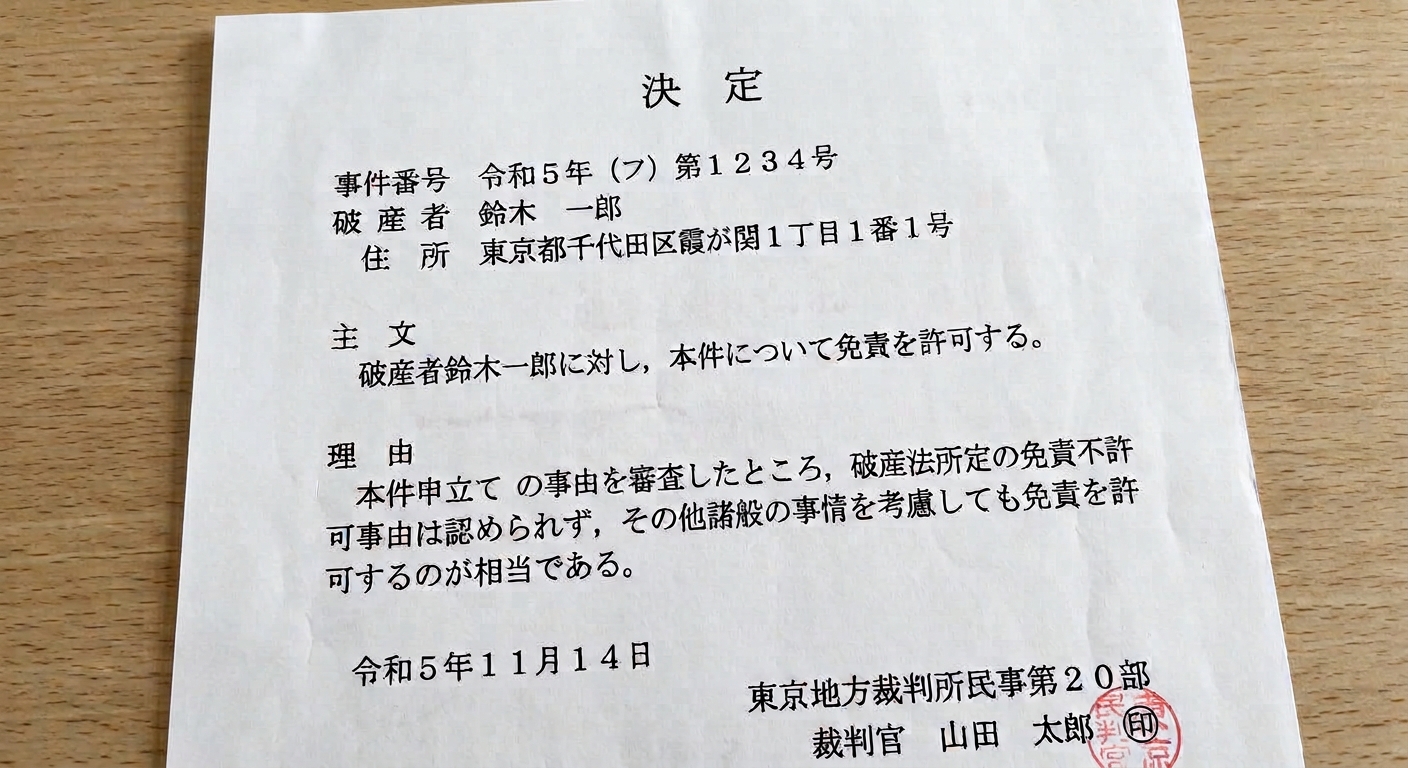
破産免責を受けられた場合、「決定」という題名の「免責許可決定」という書類を裁判所からもらうはずです。
この書類が残っていれば良いですが、10年前の自己破産ですと、もう忘れてしまいたいので捨ててしまったという方も多いです。
その場合は、破産手続きをおこなった裁判所で「免責許可決定確定証明書」という書類の交付を受けることが出来ます。
「免責許可決定」でも「免責許可決定確定証明書」でもどちらかが手に入ったら、後はその異動情報を載せている債権者に連絡の上、「免責許可決定」等をFAXや郵送で送れば信用情報を処理してもらえます。
今回のお客様は「免責許可決定」を保管されてました。
⑶破産免責済であるから信用情報も訂正して欲しいという通知の作成業務
ご自身で債権者に連絡してやりとりするのが不安ということで、また10年前にご依頼された弁護士もどこかわからないということでしたので、今回は当所で「10年前に破産免責済であるから信用情報も免責許可時に遡って訂正して欲しい」という内容を書面にし、お持ちだった免責許可決定を添えて内容証明郵便等で債権者に送りました。
⑷無事2社ともCICから抹消
内容証明郵便発送から2か月後、再度CICを開示されたところ無事2社ともページごと抹消されており、大変喜んで頂けました。
同様のケースでご自身での連絡が難しい方は、行政書士としてこのような書面作成と発送手続きでお力になれるかもしれませんので、よろしければお問い合わせくださいませ。
信用情報機関は日本に3つあります。
消費者金融系のJICC、信販会社や携帯電話料金系のCIC、銀行系のKSCです。
この内、JICC・CICは破産免責許可から5年間程度、KSCは破産手続き開始決定から7年間程度破産情報が登録されます。
ですから、お客様は10年前に破産されたということでしたので、JICC・CIC・KSC全部消えてなければおかしいですが、なぜそのようなことが起こるのかというと、破産時の信用情報登録の流れに起因します。
●破産時の流れ
弁護士さんが裁判所に破産申し立てをすると、裁判所が破産手続き開始決定(破産手続きを始めるよという決定)を出します。
この破産手続き開始決定が出た時点で、裁判所から各債権者に破産手続開始通知が郵送されます。その後、債権者から特に異議などが無ければ、破産免責許可決定が出されるという流れです。
●破産時の信用情報の処理
JICC・CICに関しては破産免責許可決定が裁判所でされた後、その免責許可決定正本を各債権者に送って免責許可が出たことを伝えなければ、各債権者も分からないので、信用情報をそのままにされる危険性があります。
債権者によっては、破産手続き開始通知が届いた時点で信用情報も処理してくれるところもあるのですが、免責許可決定が出るまで処理してくれない債権者もいます。
ここで問題となるのが、【裁判所から債権者に通知するのは破産手続き開始の通知だけで、裁判所は免責許可決定時には通知してくれない】という点です。
丁寧な弁護士さんや司法書士さんですと、免責許可決定が出たときに、各債権者に免責許可決定正本をFAXなどで流してくれますが、弁護士や司法書士の破産業務としては破産免責許可決定を取るところまでであって、その免責許可決定がでたことを債権者に伝える義務まではありませんので、その免責許可決定を依頼者に渡して終了するケースも少なからずあるそうです。
そうなると、破産手続き開始通知を受け取った後連絡を受けてない債権者は、信用情報をそのままにしてしまっているケースがあります。
今回のお客様もCICにジェーシービーと三菱UFJニコスがまだ10年前から延滞中という異動情報で残っていました。
⑵信用情報訂正に必要な手続きのご案内
破産免責を受けられた場合、「決定」という題名の「免責許可決定」という書類を裁判所からもらうはずです。
この書類が残っていれば良いですが、10年前の自己破産ですと、もう忘れてしまいたいので捨ててしまったという方も多いです。
その場合は、破産手続きをおこなった裁判所で「免責許可決定確定証明書」という書類の交付を受けることが出来ます。
「免責許可決定」でも「免責許可決定確定証明書」でもどちらかが手に入ったら、後はその異動情報を載せている債権者に連絡の上、「免責許可決定」等をFAXや郵送で送れば信用情報を処理してもらえます。
今回のお客様は「免責許可決定」を保管されてました。
⑶破産免責済であるから信用情報も訂正して欲しいという通知の作成業務
ご自身で債権者に連絡してやりとりするのが不安ということで、また10年前にご依頼された弁護士もどこかわからないということでしたので、今回は当所で「10年前に破産免責済であるから信用情報も免責許可時に遡って訂正して欲しい」という内容を書面にし、お持ちだった免責許可決定を添えて内容証明郵便等で債権者に送りました。
⑷無事2社ともCICから抹消
内容証明郵便発送から2か月後、再度CICを開示されたところ無事2社ともページごと抹消されており、大変喜んで頂けました。
同様のケースでご自身での連絡が難しい方は、行政書士としてこのような書面作成と発送手続きでお力になれるかもしれませんので、よろしければお問い合わせくださいませ。
参考費用
2件合計50,000円(税込み55,000円)のみ
※1社25,000円(税込み27,500円)です。
※1社25,000円(税込み27,500円)です。
お客様の情報
大阪府/男性
